

Las empresas fintech combinan los servicios financieros con las tecnologías modernas al ofrecer a sus clientes servicios de banca y pagos a distancia, disponibles desde cualquier lugar y en cualquier momento. Este sector muestra un crecimiento constante, ya que estos servicios son una forma cómoda de gestionar el dinero para personas de todo el mundo. Según Statista, el mercado de pagos digitales sumará 4,800 millones de usuarios para 2028.
Sin embargo, las grandes cantidades de dinero siempre conllevan grandes riesgos. En particular, el mercado fintech, que está en pleno auge (y que, convenientemente, opera completamente en línea), resulta atractivo para los defraudadores. En promedio, las empresas del sector pierden alrededor de 51 millones de dólares al año debido al fraude.
Por esta razón, una verificación de identidad (IDV) sólida se ha convertido en un componente fundamental para las aplicaciones de banca móvil, los servicios de pagos digitales, los préstamos de criptomonedas y las plataformas de trading.
En este artículo, analizaremos en detalle las particularidades de la verificación de identidad en fintech, así como las características obligatorias que deben incluir las soluciones de IDV eficaces.
Suscríbase para recibir un resumen quincenal del blog de Regula
Desafíos relacionados con IDV que enfrentan todas las empresas fintech
La misión principal de cualquier solución de IDV es garantizar que cada cliente sea quien dice ser. Sin embargo, la forma en que se lleva a cabo este proceso depende del sector en general y de las expectativas de cada empresa en particular.
La verificación de identidad en fintech implica una gran dependencia de la tecnología y la ausencia de interacciones presenciales. Estos son cuatro de los principales desafíos que deben afrontar las empresas fintech al implementar software de IDV:
1. Diversidad de regulaciones
Todas las empresas fintech deben cumplir con las políticas de prevención del lavado de dinero (AML), incluida la legislación de Know Your Customer (KYC), así como con la detección de Personas Políticamente Expuestas (PEP). Por lo general, esto significa que una organización debe verificar la identidad de cada usuario de una forma u otra. La dificultad radica en que no existe una lista universal de requisitos que se ajuste a todas las jurisdicciones del mercado.
Cada país tiene su propio conjunto de requisitos para las empresas que operan en un nicho específico del sector. En particular, los requisitos de KYC para criptomonedas pueden diferir considerablemente de las normas aplicables a los servicios de pago.
Por ejemplo, el proceso de verificación de Binance, un servicio de intercambio de criptomonedas, incluye la recopilación de datos personales, como la nacionalidad, el nombre completo, la fecha de nacimiento y la dirección de residencia, la verificación del ID y el envío de una selfie, con una prueba de vida activa obligatoria tanto para la selfie como para el ID. El procedimiento completo de verificación puede tardar unas 48 horas o más.

Revolut, uno de los neobancos más populares de la UE, incorpora a nuevos clientes mediante el envío de una selfie en video y un documento de identidad. La empresa suele verificar a los nuevos clientes en unas 24 horas.
2. Intensa actividad fraudulenta
Las empresas fintech a menudo no cuentan con oficinas físicas donde puedan verificar a los clientes de grupos de alto riesgo. Dado que todos los procesos se gestionan digitalmente, estas empresas necesitan protección adicional contra el fraude.
Los defraudadores intentan aprovechar todas las vulnerabilidades posibles para entrar en la lista de «clientes verificados». Esto normalmente les permite acceder a recursos financieros, como préstamos que nunca devolverán, y sienta las bases para estafas más sofisticadas de carácter delictivo, como el lavado de dinero y la financiación del terrorismo.
Según un estudio de Regula, la mayoría de las empresas fintech consideran que el fraude de identidad sintética (87%), el fraude mediante deepfakes de voz (80%) y los deepfakes de video (76%) son amenazas reales, y la mayoría espera que todas estas amenazas aumenten en el futuro.
3. Dependencia de dispositivos no autorizados durante la verificación
Otro problema relacionado con el fraude es que los clientes de las empresas fintech suelen utilizar dispositivos personales para completar la verificación de identidad. Como elementos de terceros dentro de la cadena, sus smartphones, laptops y computadoras pueden convertirse en armas en manos de los ciberdelincuentes.
Los resultados de la sesión de verificación pueden modificarse de forma fraudulenta desde el dispositivo del cliente. Por ejemplo, los defraudadores pueden cambiar el resultado de una comprobación de selfie de «fallida» a «aprobada».
Por esta razón, las empresas no deberían confiar en los datos obtenidos del dispositivo de un usuario. En su lugar, deberían adoptar el enfoque de confianza cero en dispositivos móviles, que emplea la reverificación del lado del servidor para mejorar la seguridad.
4. Una mala experiencia del cliente como amenaza
Como participantes de un sector que opera exclusivamente en línea, las empresas fintech deben afrontar otro desafío específico.
Los clientes eligen los servicios financieros digitales porque se supone que ofrecen una forma más cómoda de gestionar sus fondos, una característica que las agencias de diseño fintech priorizan por encima de muchas otras. Un procedimiento de verificación de identidad en fintech demasiado complicado podría convertirse en un obstáculo que algunos clientes no estén dispuestos a superar. Esto puede afectar las conversiones y provocar un aumento de las tasas de abandono.
Por ejemplo, los nómadas digitales encuestados por Regula señalaron los siguientes aspectos frustrantes de IDV:
-
Tipos limitados de documentos aceptados por las aplicaciones (35%)
-
Interfaces de usuario mal diseñadas y navegación compleja (28%)
-
Falta de localización (16%)
Además, algunas empresas fintech ofrecen un único canal para la incorporación de clientes (por ejemplo, a través de su sitio web), por lo que resulta especialmente importante que este proceso sea fluido para los clientes.
¿Qué características son imprescindibles en una solución de verificación de identidad para fintech?
Las empresas fintech se encuentran en la intersección entre la banca y las instituciones financieras tradicionales y las tecnologías de vanguardia. Esto les exige mantener un equilibrio entre una experiencia de usuario fluida — disponibilidad las 24 horas del día, los 7 días de la semana, transacciones en línea y acceso multiplataforma — y las medidas de seguridad para reducir los riesgos, incluidos el fraude y el robo de identidad.
Dado que la incorporación de clientes es el primer punto de contacto entre las empresas y sus clientes, el software de IDV, como componente clave de una solución KYC, debe mantener la coherencia con este enfoque.
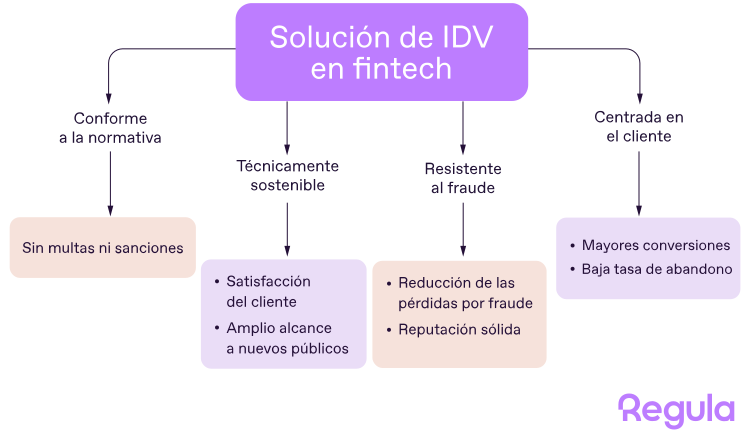
Los componentes clave de la verificación de identidad para empresas fintech.
Estas son las características fundamentales de una solución de IDV adaptada al sector fintech:
-
Cumplimiento de los requisitos locales
-
Resistencia al fraude
-
Enfoque centrado en el cliente
-
Sostenibilidad técnica
Cumplimiento de los requisitos locales
El cumplimiento de los requisitos KYC es una parte fundamental cuando se trata de nichos estrictamente regulados. Si un proveedor de IDV cumple con todos los requisitos, esto significa mucho más que completar la documentación necesaria. Una solución de este tipo también ofrecerá un mejor rendimiento en determinados casos de uso y escenarios.
Por ejemplo, la Ley Blockchain de Liechtenstein, que entró en vigor en 2020, exige supervisión en materia de lavado de dinero y diligencia debida avanzada a todas las empresas fintech que prestan servicios relacionados con tokens o monedas virtuales. Para cumplir con todos los requisitos recientes, Liechtenstein Cryptoassets Exchange (LCX) mejoró su autenticación biométrica mediante la integración de una verificación segura de documentos de identidad. Como resultado, la empresa cuenta con mejores defensas, mientras que sus clientes pueden disfrutar de una experiencia sin fricciones.
Resistencia al fraude
El sector fintech se enfrenta tanto a ataques biométricos como a casos de fraude de identidad. Los ciberdelincuentes emplean diversos métodos: utilizar falsificaciones, como selfies mostradas en pantallas, para superar el reconocimiento facial, presentar fotografías de tarjetas de identidad y pasaportes generadas por IA y abrir nuevas cuentas con identidades robadas o inexistentes.
Para afrontar estos desafíos con éxito, las empresas deberían recurrir a soluciones que combinen la verificación biométrica y la verificación de documentos de identidad. En particular, el software debe incluir pruebas de vida para selfies y comprobación liveness de documentos, verificación de chips NFC para documentos electrónicos como una de las comprobaciones de autenticidad obligatorias y reverificación del lado del servidor para garantizar que una sesión móvil no se haya visto comprometida.
Enfoque centrado en el cliente
Dado que existe una fuerte relación entre la satisfacción del cliente y el rendimiento de las aplicaciones, el proceso de IDV en fintech debería tener la menor fricción posible. También es importante mantener la localización de idiomas para satisfacer las expectativas de clientes de diferentes países. La diversidad de documentos de identidad que pueden presentarse también es importante. Todo esto requiere soluciones de IDV totalmente personalizables.
Tecnologías como la captura avanzada de rostros o documentos pueden ayudarle a establecer un proceso sin complicaciones. Además, Regula ofrece a muchos clientes una comprobación en una sola captura, en la que todos los datos personales y biométricos necesarios para la verificación pueden obtenerse de una única imagen (un usuario sosteniendo su ID en la mano).
Sostenibilidad técnica
Aunque las empresas fintech suelen asociarse con las generaciones más jóvenes, personas de diferentes edades utilizan sus servicios a diario. Pueden estar utilizando el último modelo de smartphone o un dispositivo económico con una cámara básica y una resolución de pantalla limitada. Y, por supuesto, existen diversos sistemas operativos.
Estas diferencias en los hábitos cotidianos y los conocimientos tecnológicos de los clientes deben tenerse en cuenta al implementar una solución de IDV. En particular, el software debe funcionar bien en diferentes plataformas y dispositivos, incluidas las versiones más antiguas.
Asegure su futuro en fintech con Regula
Teniendo en cuenta todos los requisitos clave de nuestros clientes del sector, Regula puede ofrecerle los siguientes beneficios a través de nuestra solución de verificación facial y nuestro SDK de verificación de identidad:
-
Verificación completa de clientes mediante reconocimiento facial y comprobación de documentos de identidad
-
Detección y prevención del fraude de identidad gracias a comprobaciones exhaustivas de autenticidad de datos biométricos y documentos de identidad
-
Una base de datos de más de 16,500 plantillas de documentos de identidad de 254 países y territorios, para que su empresa pueda expandirse a nivel mundial
-
NFC TestKit para probar exhaustivamente nuestras soluciones en condiciones casi reales durante el período de prueba
-
Localización en más de 30 idiomas y personalización
Agende una llamada con uno de nuestros representantes para encontrar la mejor opción para su caso.

.webp)