
En breve: un proceso sólido de incorporación y verificación de comerciantes proporciona a las plataformas más información y mayor control sobre posibles fraudes. En concreto, permite vincular la identidad, la legitimidad de la empresa, los derechos de cobro y el comportamiento posterior en un único registro, lo que suele traducirse en mejores decisiones de aprobación y pagos más seguros.
La incorporación de comerciantes implica muchos más aspectos de los que normalmente se tienen en cuenta. Cuando se realiza correctamente, ayuda a una plataforma a comprender quién vende, quién controla la cuenta, a dónde se envían los pagos y si el comerciante sigue ajustándose al perfil que se aprobó originalmente.
Este artículo explica qué abarca la incorporación de comerciantes, quién la necesita y por qué, cómo funciona todo el proceso y qué conviene incorporar al sistema desde el principio.
Reciba publicaciones como esta en su bandeja de entrada con el resumen quincenal del blog de Regula
¿Qué es la incorporación de comerciantes?
El proceso de incorporación de comerciantes comprende las tareas de diligencia debida, evaluación de riesgos, activación y revisión que se realizan antes de que un vendedor obtenga acceso a los servicios de pago de una plataforma comercial.
En ocasiones, también se denomina informalmente Know Your Merchant (KYM), aunque esta equivalencia no es del todo precisa. La incorporación de comerciantes describe todo el proceso operativo, mientras que KYM se refiere más específicamente a las verificaciones utilizadas para conocer al comerciante y evaluar su riesgo.
En la práctica, KYM suele combinar Know Your Customer (KYC) para las personas detrás de la cuenta y Know Your Business (KYB) para la entidad jurídica. Además, puede incluir una revisión específica de los pagos, que abarca la tienda, el destino de los fondos y la exposición a pérdidas.
Algunos de los datos más habituales que deben recopilarse pueden resumirse de la siguiente manera:
|
Área que se debe verificar |
Evidencias que se deben conservar |
|---|---|
|
Identidad de la empresa |
Razón social, nombre comercial, estado del registro, número de identificación fiscal, dirección, licencias y estado operativo |
|
Personas detrás de la empresa |
Beneficiarios finales, personas que ejercen el control, firmantes autorizados, porcentajes de participación y pruebas de autorización |
|
Actividad comercial |
Bienes o servicios, canal de venta, países objetivo, código de categoría de comerciante (MCC), modelo de entrega y condiciones de reembolso |
|
Riesgo financiero |
Volumen previsto, importe promedio de las transacciones, cuenta de cobro, necesidad de reservas, plazo de entrega y exposición a contracargos |
|
Riesgo de cumplimiento normativo |
Sanciones, exposición a personas políticamente expuestas (PEP), noticias negativas, productos prohibidos, cancelaciones anteriores y países de mayor riesgo |
|
Control posterior a la aprobación |
Fecha de revisión, activadores de monitoreo, límites, notas del revisor, códigos de motivo e historial de auditoría |
¿Quién necesita exactamente un proceso de incorporación de comerciantes?
La incorporación de comerciantes es necesaria para cualquier empresa que permita a vendedores externos aceptar pagos o recibir fondos. La profundidad de las verificaciones debe depender de las operaciones que el vendedor esté autorizado a realizar.
Los principales grupos son:
- Adquirentes. Son bancos o empresas de pagos que conectan a los comerciantes con las redes de tarjetas para que puedan aceptar pagos con tarjeta.
- Proveedores de servicios de pago (PSP). Un PSP ayuda a los comerciantes a aceptar pagos en línea mediante tarjetas, billeteras digitales, transferencias bancarias o métodos de pago locales.
- Facilitadores de pago (PayFac). Un PayFac incorpora subcomerciantes bajo su propia infraestructura de pagos, lo que permite agilizar el proceso, pero también aumenta el riesgo.
- Marketplaces y plataformas. Los marketplaces conectan a compradores y vendedores, mientras que las plataformas pueden incorporar pagos a productos de reservas, entregas, creación de contenido, atención médica, educación o servicios B2B.
- Empresas de SaaS vertical con pagos integrados. Las empresas de software que incorporan pagos a sus productos pasan a formar parte del flujo de dinero del vendedor.
- Empresas que trabajan con categorías reguladas o de alto riesgo. Los vendedores de bebidas alcohólicas o productos sujetos a prescripción médica, por ejemplo, pueden necesitar verificaciones de licencias y controles de categoría, además de la verificación de identidad y de la empresa.
Cabe mencionar que, desde el punto de vista legal, KYM no es obligatorio de manera universal. La obligación legal específica dependerá del tipo de empresa, del lugar donde opera y de la función que desempeña en el procesamiento de pagos.
Por ejemplo, las instituciones financieras estadounidenses sujetas a estas obligaciones deben aplicar medidas de diligencia debida del cliente que incluyen la identificación del cliente, la verificación de los beneficiarios finales, la elaboración de perfiles de riesgo y el monitoreo continuo.
La normativa de FinCEN también establece un umbral de participación del 25 % para identificar a los beneficiarios finales y exige identificar a una persona que ejerza el control de los clientes que sean entidades jurídicas. Por su parte, las normas del GAFI suelen impulsar a los países a disponer de información adecuada, precisa y actualizada sobre los beneficiarios finales de las empresas.
Beneficios de la incorporación de comerciantes
Es cierto que la verificación de comerciantes no demuestra que todos los productos sean auténticos ni evita todas las disputas.
Pero también es cierto que ayuda a controlar la exposición financiera antes de que el dinero salga del sistema, en lugar de descubrir los riesgos asociados con un vendedor después de realizar los pagos y recibir contracargos. Además, la incorporación proporciona a la empresa un registro sólido del comerciante que permite justificar la imposición de límites, el rechazo de solicitudes o la exigencia de verificaciones adicionales.
En concreto, algunos de los beneficios más tangibles son:
-
Reducción de las pérdidas directas por pagos. Verificar la empresa, la persona autorizada y el destino de los fondos antes de liberarlos dificulta que los vendedores falsos cobren el dinero y desaparezcan.
-
Reducción de los costos asociados con comerciantes problemáticos. Los vendedores poco confiables generan más disputas, reembolsos, revisiones manuales, casos de soporte e investigaciones de pagos; detectarlos antes ayuda a proteger su margen de beneficio.
-
Mayor facilidad para establecer relaciones con adquirentes y bancos. Una plataforma con controles deficientes sobre sus vendedores puede enfrentarse a una supervisión más estricta por parte de su adquirente o banco patrocinador, mientras que un buen registro de incorporación ofrece mayor confianza a estos socios.
-
Posibilidad de establecer precios y permisos basados en el riesgo. Las evidencias más sólidas permiten a la plataforma ofrecer pagos más rápidos o acceso a categorías sensibles a comerciantes confiables, mientras que los solicitantes con evidencias menos sólidas quedan sujetos a liquidaciones más lentas o límites más bajos.
-
Mejora de la calidad de la cartera de comerciantes. Cuando las reglas de aprobación excluyen a vendedores que probablemente generen pérdidas o problemas regulatorios, la plataforma conserva más ingresos procedentes de buenos comerciantes y gasta menos dinero en atender a los problemáticos.
Proceso de incorporación de comerciantes
El proceso de incorporación de comerciantes debe abarcar toda la relación con el vendedor. Por eso, es recomendable realizar conjuntamente las siguientes tres líneas de verificación: comprobación de la empresa, comprobación de la persona y evaluación del riesgo de pagos.
Paso 1: Establecer la ruta de revisión inicial
En esta etapa, la empresa todavía no conoce la calificación de riesgo definitiva del comerciante. Solo sabe qué tipo de negocio afirma tener el vendedor y qué permisos solicita.
Los factores que determinan la ruta inicial son:
-
qué tipo de empresa presenta la solicitud;
-
dónde está establecido el comerciante;
-
qué productos o servicios quiere vender;
-
qué derechos relacionados con los pagos solicita.
El país, el tipo de entidad, la categoría, el volumen previsto y las funcionalidades solicitadas pueden determinar qué datos y verificaciones se necesitan. Por lo general, a medida que el vendedor alcanza umbrales más altos de procesamiento o pagos, deben solicitarse más evidencias.
Paso 2: KYB (verificar la empresa, los beneficiarios finales y el riesgo de la entidad)
A continuación, se realizan verificaciones Know Your Business para confirmar que la entidad existe, está activa y coincide con los datos de la solicitud del comerciante. Esto puede incluir consultas a registros oficiales, datos fiscales, dirección comercial, nombre comercial y revisión de licencias.
En el caso de las empresas, KYB también debe identificar la estructura de beneficiarios finales. Un registro de constitución por sí solo no es suficiente cuando la evaluación del riesgo depende de quién posee o controla el negocio.
La revisión de la entidad también puede comenzar en cuanto se hayan confirmado la razón social, el nombre comercial, el país y los datos de registro. Las sanciones, las noticias negativas, las listas internas de bloqueo y los registros de cancelaciones anteriores de comerciantes pueden ser relevantes, pero las verificaciones exactas dependen de la función de la empresa y de sus obligaciones frente al adquirente o las redes de pago.
Paso 3: Realizar verificaciones KYC de las personas que ejercen el control del comerciante
La verificación de comerciantes debe abarcar a las personas cuya función influye en la propiedad, la autoridad o el control de los fondos. Según el tipo de comerciante, esto puede incluir a un beneficiario final, una persona que ejerza el control, un firmante autorizado o un usuario que pueda modificar los datos de cobro.
Uno de los métodos más utilizados para la verificación de identidad en este caso es la autenticación de documentos. Un software especializado como Regula Document Reader SDK identifica el tipo de documento, extrae los datos y compara la información de la zona visual, la MRZ, el código de barras o el chip RFID, cuando están disponibles.
Esto permite detectar documentos vencidos, datos alterados, fotografías sustituidas, inconsistencias entre distintas fuentes de datos o indicios de que la imagen del documento se capturó desde otra pantalla.
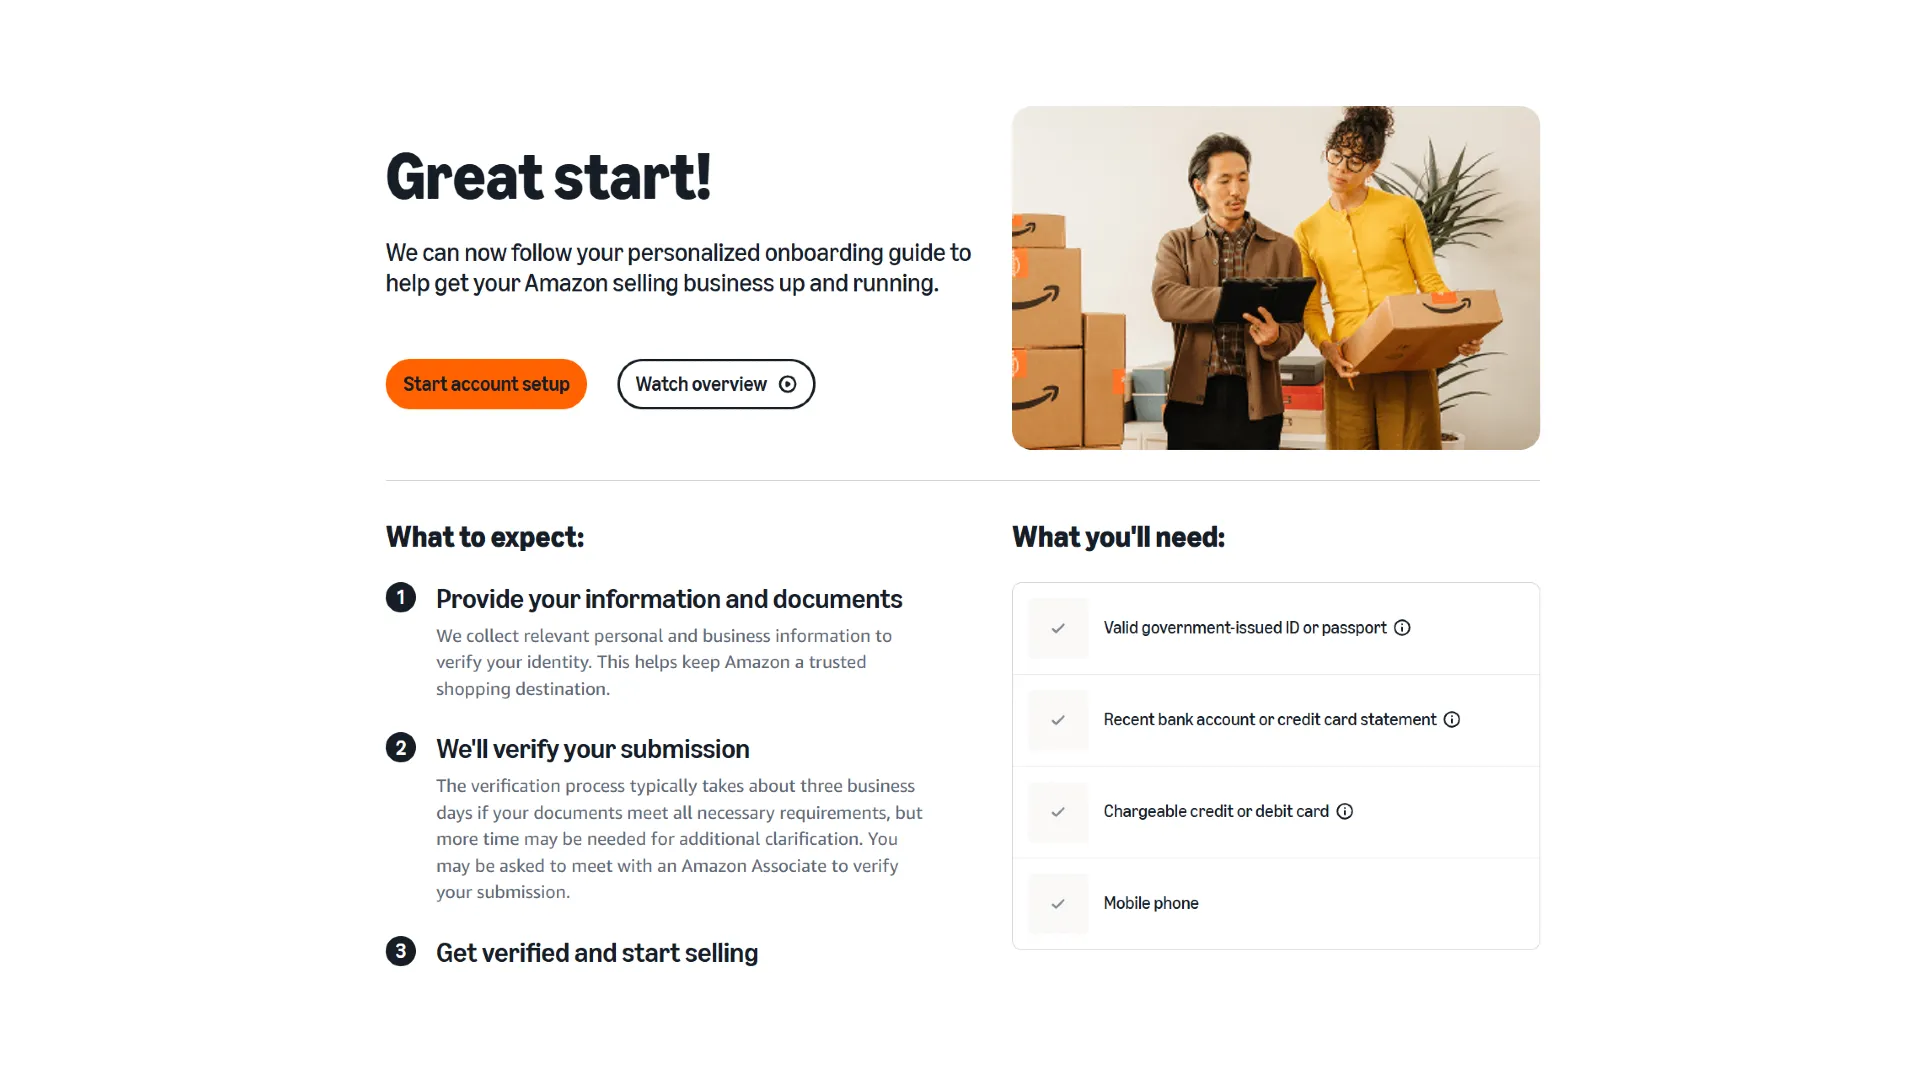
La página Seller Identity Verification de Amazon solicita información empresarial, datos de identidad del contacto principal, un documento de identidad con fotografía expedido por una autoridad gubernamental y, cuando corresponde, un extracto bancario o de tarjeta.
Aunque es menos habitual, la plataforma también puede realizar una verificación facial en situaciones de alto riesgo. Esta verificación resulta especialmente útil cuando la empresa necesita pruebas más sólidas de que el solicitante remoto es el titular del documento, por ejemplo, antes de conceder acceso a los pagos a un empresario individual, otorgar derechos de cobro a un firmante autorizado o aprobar un cambio sensible en la cuenta.
Esta verificación biométrica consta de dos partes independientes:
-
La prueba de vida comprueba que la cámara está capturando a una persona presente, en lugar de una fotografía impresa, una inyección de contenido, una reproducción en pantalla, una máscara o contenido manipulado.
-
La comprobación de los rostros compara la captura en vivo con la foto del titular extraída del documento de identidad o, cuando está disponible, de su chip RFID.
En esta etapa, no debe considerarse que un documento de identidad válido y una coincidencia facial sean suficientes, ya que la persona que presenta las evidencias también debe contar con la autorización correspondiente. Un pasaporte puede acreditar la identidad, pero pueden necesitarse registros oficiales, cartas de autorización o permisos de administración de la plataforma para demostrar que la persona puede actuar en nombre del vendedor.
Paso 4: Verificar el destino de los pagos
Cuando la plataforma o la empresa de pagos envía fondos al comerciante, debe verificarse la cuenta de cobro antes de liberar el dinero. El titular de la cuenta debe coincidir con el comerciante o con una parte relacionada aceptada, y pueden solicitarse documentos bancarios de respaldo cuando la verificación automática no permita confirmar los datos.
Tenga en cuenta que la creación de una cuenta y la autorización para recibir pagos no tienen por qué concederse al mismo tiempo. Un vendedor puede completar la configuración de su cuenta mientras los pagos permanecen bloqueados hasta que se hayan superado las verificaciones empresariales, de identidad y bancarias.
Paso 5: Revisar la tienda y el riesgo de la categoría
La tienda, aplicación o página del vendedor debe compararse con la solicitud del comerciante. Una empresa puede ser real y, aun así, vender algo diferente de lo que declaró.
El revisor debe poder explicar por qué el canal de venta coincide con la solicitud y por qué el MCC o la categoría resultan adecuados. Las afirmaciones sobre los productos y las condiciones de reembolso suelen ser suficientes para detectar una discrepancia sin convertir cada revisión en una auditoría completa del contenido.
Paso 6: Evaluar el riesgo de pagos y liquidaciones
La evaluación de riesgos determina cuánto riesgo está dispuesta a asumir la empresa antes de que el vendedor comience a procesar pagos. Esto cobra especial importancia cuando se trata de reembolsos, disputas, entregas diferidas y plazos de pago.
Por ejemplo, un comerciante que opera en una categoría de mayor riesgo puede necesitar límites más bajos hasta que disponga de un historial de procesamiento sin incidencias.
Paso 7: Tomar una decisión o solicitar más evidencias
Idealmente, la decisión debe ser más precisa que simplemente aprobar o rechazar: un comerciante puede aprobarse con límites, quedar en espera por falta de evidencias, enviarse a revisión manual o rechazarse con un motivo claro.
El expediente debe conservar las evidencias utilizadas, las verificaciones realizadas, la regla o política aplicada, las notas del revisor y las condiciones de activación.
Paso 8: Realizar un monitoreo posterior a la aprobación
El monitoreo continuo compara el perfil de riesgo aprobado con el comportamiento posterior mediante el monitoreo de transacciones, la revisión del sitio web, las verificaciones de cambios en los datos de cobro y las actualizaciones de las comprobaciones.
Debe reaccionar rápidamente cuando cambie el riesgo: entre los activadores útiles se encuentran una nueva cuenta de cobro, un nuevo propietario, una nueva categoría de productos, una coincidencia en listas de sanciones o un aumento pronunciado de los reembolsos o contracargos.
4 elementos imprescindibles en su proceso de incorporación de comerciantes
Incluso un proceso de verificación de comerciantes cuidadosamente diseñado puede presentar deficiencias costosas que no resultan especialmente evidentes. En esta sección, hemos recopilado cuatro elementos que consideramos muy importantes para incluir en el proceso, por diferentes motivos.
1. Una autorización independiente para el primer pago o la activación de los servicios de pago
La configuración de una cuenta implica una exposición al riesgo menor que la liberación de fondos o la activación del procesamiento de pagos con tarjeta. Un marketplace puede permitir que un vendedor complete la configuración de su cuenta mientras mantiene bloqueados los pagos; un adquirente o PSP puede posponer la activación de los servicios de pago hasta que se hayan verificado la empresa y la persona autorizada, así como la titularidad de la cuenta de cobro y las licencias, cuando corresponda.
La misma autorización debe exigirse nuevamente después de un cambio de cuenta bancaria o una recuperación de cuenta sospechosa. En el caso de comerciantes con entregas diferidas o una alta exposición a disputas, la aprobación también puede incluir una reserva o una liquidación más lenta hasta que el historial de procesamiento justifique condiciones más favorables.
2. Vincular las solicitudes relacionadas antes de tomar una decisión
Los solicitantes fraudulentos pueden cambiar el nombre de la empresa y la dirección de correo electrónico, pero reutilizar una identidad verificada o una cuenta de cobro. El software de verificación de comerciantes debe vincular estos registros y enviar las relaciones inusuales a revisión antes de aprobar otra cuenta.
Una coincidencia no implica un rechazo automático. Las empresas de un mismo grupo pueden compartir directivos y las franquicias pueden utilizar datos empresariales comunes, por lo que el revisor sigue necesitando contexto.
3. Guardar una copia con fecha del modelo de negocio aprobado
Un sitio web actual no permite saber qué se aprobó seis meses atrás. El expediente debe conservar una copia con fecha de la tienda y la categoría declarada, junto con las condiciones de reembolso o entrega utilizadas en la evaluación de riesgos.
Ese registro proporciona una referencia para el monitoreo posterior. Cuando el vendedor añade un nuevo dominio o comienza a ofrecer productos sustancialmente diferentes, el equipo puede comparar el negocio actual con el aprobado y decidir si se necesitan nuevas evidencias, un MCC diferente o condiciones de liquidación revisadas.
4. Asignar una acción, un responsable y un plazo a cada activador de monitoreo
Una alerta tiene poco valor si nadie sabe si deben suspenderse los pagos, quién debe revisar el caso o qué evidencias permitirán resolverlo. Cada activador debe contar con una regla de respuesta documentada según su gravedad, con un responsable designado y un plazo para tomar una decisión.
La plataforma debe registrar el tiempo transcurrido desde la activación de la alerta hasta la decisión y, cuando los pagos permanezcan activos, el importe liberado mientras la revisión siga abierta. Una alerta de sanciones y un aumento moderado de los reembolsos no deben recibir el mismo tratamiento: la primera puede requerir una suspensión inmediata, mientras que el segundo puede justificar una revisión más detallada sin interrumpir innecesariamente la actividad de un buen comerciante.
Cómo proteger la incorporación de comerciantes contra el fraude
La aprobación de vendedores debe conceder confianza por etapas. La verificación de identidad debe realizarse antes de otorgar derechos de cobro, la verificación empresarial antes de permitir volúmenes más altos, la verificación de la categoría antes de autorizar productos sensibles y las revisiones menos estrictas después de un historial operativo sin incidencias, en lugar de aplicarlas desde el primer registro.
La plataforma de verificación de identidad de Regula puede respaldar este modelo cuando una plataforma necesita verificaciones documentales, biometría, comprobaciones de cumplimiento y conservación de evidencias de los casos dentro de un mismo proceso. Combina dos soluciones (verificación de documentos y verificación biométrica) para cubrir todo el espectro de verificaciones de identidad y permite gestionar todos los flujos de verificación según el caso de uso.
En conjunto, las soluciones de Regula ofrecen:
-
Verificaciones de autenticidad de documentos, extracción de datos y validación cruzada de la información de la MRZ, los códigos de barras y los chips RFID;
-
La mayor base de datos de documentos del mundo, con 17 000 plantillas de documentos de identidad de 254 países y territorios, además de más de 138 idiomas y sistemas de escritura;
-
Comprobación de los rostros y prueba de vida que bloquean imágenes impresas, reproducciones de video, ataques de inyección o máscaras durante la incorporación de vendedores, las verificaciones adicionales de compradores, la recuperación de cuentas y las ventas de productos con restricciones de edad;
-
Verificaciones KYC, AML, comprobaciones en listas de sanciones, perfiles de usuario centralizados y gestión del ciclo de vida de la identidad;
-
Registro de auditoría y gestión de casos para la resolución de disputas o la revisión regulatoria de los motivos por los que se aprobó o rechazó a un comerciante, con visibilidad completa de cada sesión de verificación;
-
Implementación en la nube alojada o 100 % en las instalaciones del cliente para equipos con requisitos estrictos de privacidad, control de datos o residencia de datos;
-
Opciones de verificación mediante dispositivos móviles, web, API, quioscos y lectores de documentos para diferentes escenarios.
¿Quiere saber más sobre cómo Regula puede ayudar a su empresa? ¡Estamos a solo un mensaje de distancia!