
En 2024, los miembros de Cifas en el Reino Unido registraron 34.476 casos en los que el comportamiento indicaba el uso de mulas de dinero, lo que lo convirtió en uno de los patrones más comunes de uso indebido de cuentas en la Base de Datos Nacional de Fraude. Las encuestas públicas realizadas para el Gobierno del Reino Unido muestran un panorama aún más preocupante: solo aproximadamente una de cada cuatro personas sabe que actuar como mula de dinero es ilegal, y se ha descubierto que los reclutadores captan a niños de tan solo once años a través de redes sociales y plataformas de videojuegos.
Esto significa una cosa: el uso de mulas de dinero sigue siendo un problema grave para la lucha contra el lavado de dinero (AML). Pero ¿puede resolverse mediante una verificación de identidad sólida?
En este artículo, ofreceremos una visión equilibrada de lo que la verificación de identidad puede y no puede hacer para prevenir el uso de mulas de dinero, además de analizar en qué consiste esta práctica con ayuda de ejemplos reales.
Suscríbase para recibir un resumen quincenal del blog de Regula
¿Qué es el uso de mulas de dinero?
El Plan de acción contra las mulas de dinero y la explotación financiera del Ministerio del Interior del Reino Unido ofrece una de las definiciones actuales más claras. Describe el uso de mulas de dinero como una situación en la que una persona, la mula de dinero, mueve fondos procedentes de actividades delictivas en nombre de terceros, normalmente a cambio de algún beneficio.
Los fondos pueden pasar por una cuenta bancaria personal, varias cuentas, billeteras de criptomonedas o retirarse en efectivo y entregarse posteriormente. La mula también puede ceder a los delincuentes el control de su cuenta para que las transferencias parezcan proceder del perfil de un cliente habitual.
Abordemos las preguntas básicas que suelen hacerse:
-
¿Qué es el uso de mulas de dinero? — El uso de cuentas aparentemente legítimas para mover o estratificar fondos de origen delictivo.
-
¿Qué es una mula de dinero? — Cualquier persona cuyas cuentas, credenciales o identidad se utilicen para ese fin, independientemente de si es cómplice, ha sido coaccionada o desconoce lo que sucede.
Las redes de mulas de dinero participan en la explotación financiera, en la que se presiona o engaña a personas vulnerables, incluidos menores, para que actúen como mulas de dinero sin comprender el riesgo legal.
En términos sencillos, el uso de mulas de dinero se define por el movimiento de fondos para terceros, que a menudo son delincuentes. Sin embargo, también es importante distinguirlo de otras formas de explotación financiera.
Uso de mulas de dinero vs. smurfing vs. estructuración
La estructuración es similar al uso de mulas de dinero, pero no es lo mismo. El Apéndice G del Manual BSA/AML del FFIEC describe la estructuración como la división de transacciones en importes, momentos o ubicaciones que las mantengan por debajo de los umbrales de reporte, con el objetivo de eludir los Informes de Transacciones en Efectivo y otras obligaciones relacionadas. La definición subraya que cualquier patrón de transacciones en efectivo utilizado para eludir esos umbrales se considera estructuración, incluso si ninguna transacción individual supera el umbral.
Por su parte, el smurfing es una técnica que se incluye dentro de la definición de estructuración. Una cantidad de dinero robado se divide entre numerosos «smurfs». Cada smurf deposita o transfiere pequeñas cantidades a través de su cuenta bancaria, de modo que cada institución solo observa una actividad de bajo nivel. El esquema de fraude solo resulta evidente cuando todas las pequeñas transferencias se analizan en conjunto.
El uso de mulas de dinero puede recurrir al smurfing, pero no necesariamente. En 2025, muchas estafas con mulas de dinero movieron fondos mediante pagos instantáneos, redes de tarjetas y plataformas de intercambio, sin realizar ningún depósito en efectivo. Aun así, se consideran fraude mediante mulas de dinero porque una red de mulas transfiere fondos de origen delictivo.
|
Criterio |
Uso de mulas de dinero |
Estructuración |
Smurfing |
|---|---|---|---|
|
Naturaleza |
Uso de cuentas personales o empresariales para mover fondos de origen delictivo para terceros, a menudo bajo la apariencia de transferencias normales. |
División de transacciones en partes más pequeñas para evitar activar los umbrales legales o de supervisión que obligan a reportarlas. |
Una forma de estructuración que utiliza numerosas transacciones pequeñas, distribuidas entre varias personas o cuentas, para ocultar una cantidad mayor de origen delictivo. |
|
Actores |
Mulas de dinero, ya sean cómplices o víctimas de engaño; reclutadores o captadores de mulas; y controladores que indican adónde deben enviarse los fondos. |
Una persona o un pequeño grupo que utiliza cuentas propias, cuentas de empresas pantalla o cuentas bajo su control para fragmentar las transacciones. |
Numerosos «smurfs» que actúan siguiendo las instrucciones de los organizadores, cada uno de los cuales solo ve una pequeña parte del esquema de fraude. |
|
Objetivo |
Alejar los fondos del delito original y dificultar su trazabilidad haciéndolos circular a través de cuentas aparentemente legítimas. |
Evitar la detección y las obligaciones de reporte vinculadas a los umbrales de importe o frecuencia de las transacciones. |
Ampliar la escala de la estructuración y distribuir el riesgo repartiendo el importe total entre numerosos movimientos pequeños y aparentemente de bajo riesgo. |
¿Cómo funciona el uso de mulas de dinero en la vida real?
Ahora que todas las definiciones están claras, centremos nuestra atención en la forma que adopta el uso de mulas de dinero en situaciones reales. El proceso puede dividirse en tres pasos clave:
1. Reclutamiento e ingeniería social
Según los informes, solo una minoría de los jóvenes reconoce las estafas con mulas de dinero como una actividad delictiva, aunque muchos las han visto. Por este motivo, prácticamente todas las estafas modernas con mulas de dinero comienzan en espacios informales de Internet.
Las personas son captadas en redes sociales, aplicaciones de mensajería o comunidades de videojuegos mediante ofertas para «trabajar desde casa», «probar sistemas de pago» o «cobrar un premio» para alguien que se encuentra en el extranjero. El discurso suele presentar el trabajo como una forma de ayudar a una empresa que no puede acceder fácilmente a los servicios bancarios locales. En las estafas románticas, la propuesta también puede presentarse como parte de una relación sentimental, y la víctima termina actuando como mula de dinero para alguien a quien cree conocer.
En este punto, la futura mula de dinero todavía se considera una persona que está ayudando o un empleado, y no un delincuente.
2. Obtención y control de cuentas
Una vez cruzada esa línea, los controladores necesitan cuentas para mover el dinero. Por lo general, hacen una de estas dos cosas:
En algunos esquemas con mulas de dinero, convencen a los reclutados para que abran nuevas cuentas en varias instituciones financieras, a menudo bancos principalmente digitales que permiten la incorporación remota. En el caso rumano de 2025 reportado por Eurojust, cientos de reclutados viajaron de Rumania al Reino Unido para abrir cuentas locales que posteriormente se utilizaron para mover los fondos procedentes de un esquema de fraude en línea por un valor de al menos 3 millones de euros. Se utilizaron documentos de residencia falsificados y tarjetas SIM locales para aumentar las tasas de aceptación.
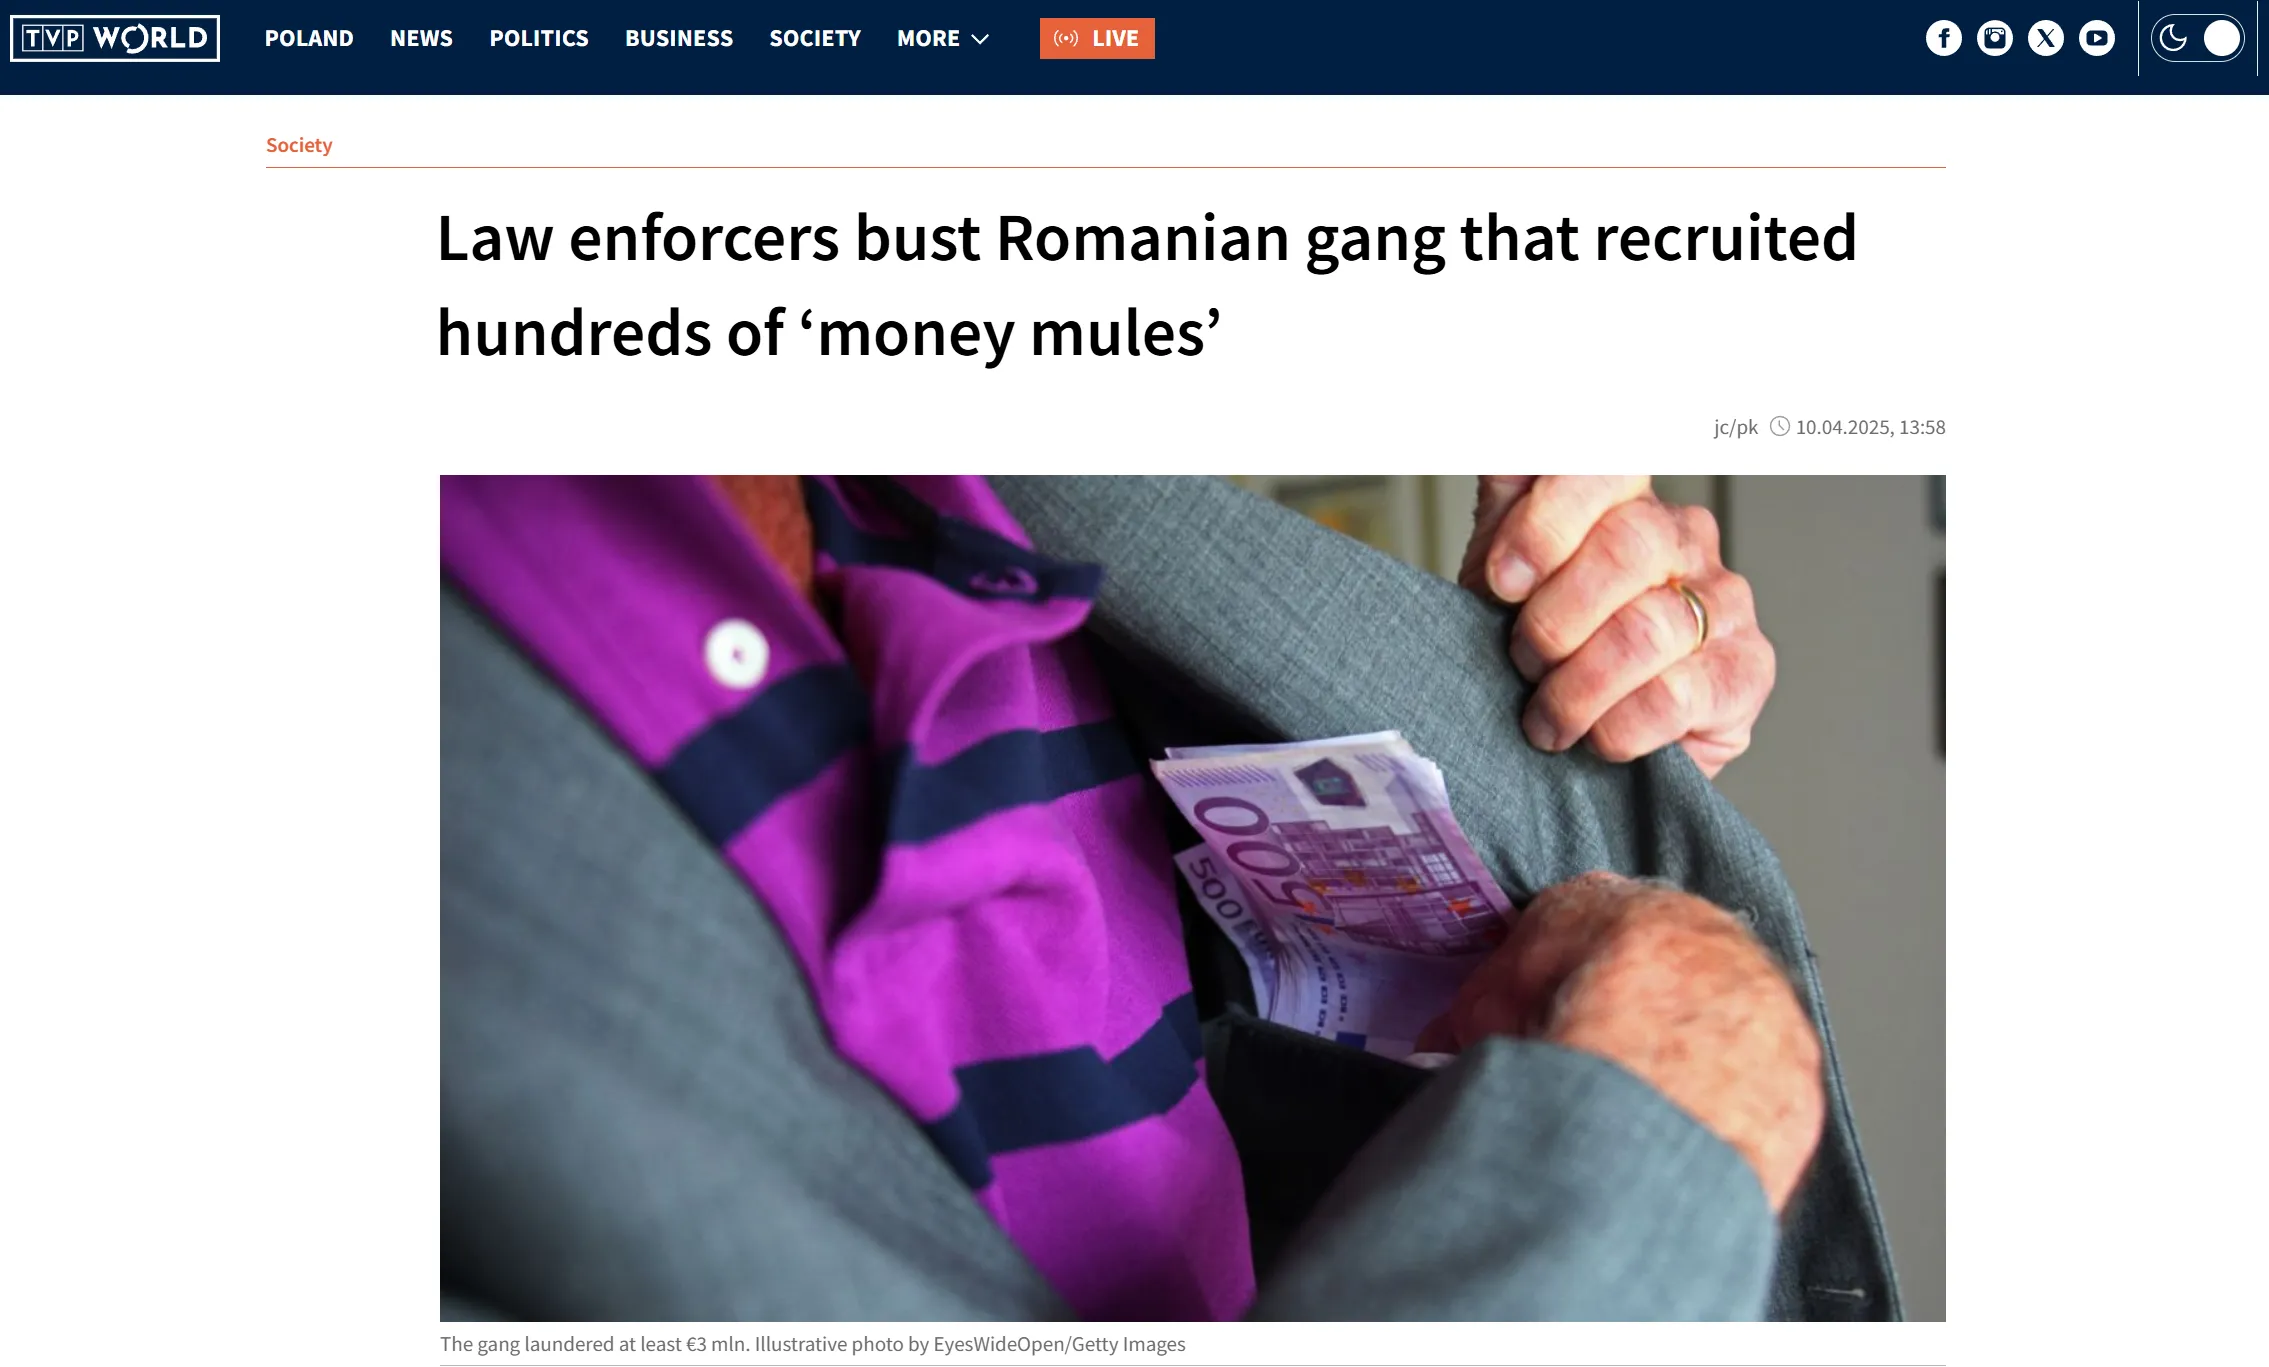
El caso de uso de mulas de dinero en Rumania ha ocupado titulares en toda Europa este año.
En otros casos, la persona reclutada simplemente entrega el acceso a una cuenta bancaria existente. El grupo delictivo recibe las credenciales, los códigos del dispositivo y las tarjetas, y luego opera directamente la cuenta mientras mantiene al verdadero titular disponible para responder llamadas y superar cualquier comprobación biométrica. Desde la perspectiva del monitoreo, el cliente comienza repentinamente a recibir dinero de numerosas partes no relacionadas y a transferirlo con la misma rapidez.
3. Movimiento de fondos a través de la red
La red rumana combinaba correos electrónicos empresariales comprometidos y facturas falsas. Los fondos de las víctimas se enviaban a cuentas de mulas de primer nivel y después se distribuían en cascada a lo largo de la cadena.
La red española de fraude de inversión en criptomonedas, desmantelada en junio de 2025, ilustra el mismo patrón a nivel empresarial. Los estafadores operaban plataformas de inversión y centros de llamadas falsos, recibieron depósitos de aproximadamente 5.000 víctimas y lavaron alrededor de 460 millones de euros mediante una combinación de cuentas bancarias empresariales y cuentas en plataformas de intercambio antes de retirar los fondos. En este caso, los directores nominales y las empresas controladas funcionaban jurídicamente como mulas de dinero, incluso cuando no había una persona realizando transferencias desde un teléfono.
En estos casos, el flujo se repite con ligeras variaciones:
-
Las cuentas de primer nivel reciben dinero procedente de esquemas de fraude o fondos robados mediante otros delitos.
-
Estas cuentas envían y reciben rápidamente fondos hacia y desde una red más amplia de cuentas, a menudo ubicadas en otros países y utilizando con frecuencia sistemas de pagos instantáneos.
-
En etapas posteriores de la cadena, las cuentas se centran en convertir o transferir el dinero a efectivo, bienes de alto valor o criptoactivos.
Para cuando las autoridades congelan una determinada cuenta, la mayor parte de los fondos ya ha salido de ella. Esto explica por qué muchos controles tradicionales tienen dificultades para seguir el ritmo de la actividad de las mulas de dinero.
¿Pueden los sistemas de verificación de identidad proteger contra el fraude mediante mulas de dinero?
Respuesta breve: sí y no. En esta sección, hablaremos de cómo la verificación de identidad (IDV) puede prevenir el uso de mulas de dinero, mientras que en la siguiente analizaremos algunas de las limitaciones existentes.
En términos realistas, la verificación de identidad se sitúa casi exclusivamente al principio de la cadena de fraude y en algunos puntos posteriores. No puede detectar la mayor parte del comportamiento descrito anteriormente, pero sí influye en la facilidad con la que pueden escalarse las estafas con mulas de dinero.
Comprobaciones de documentos y resistencia frente a identidades sintéticas
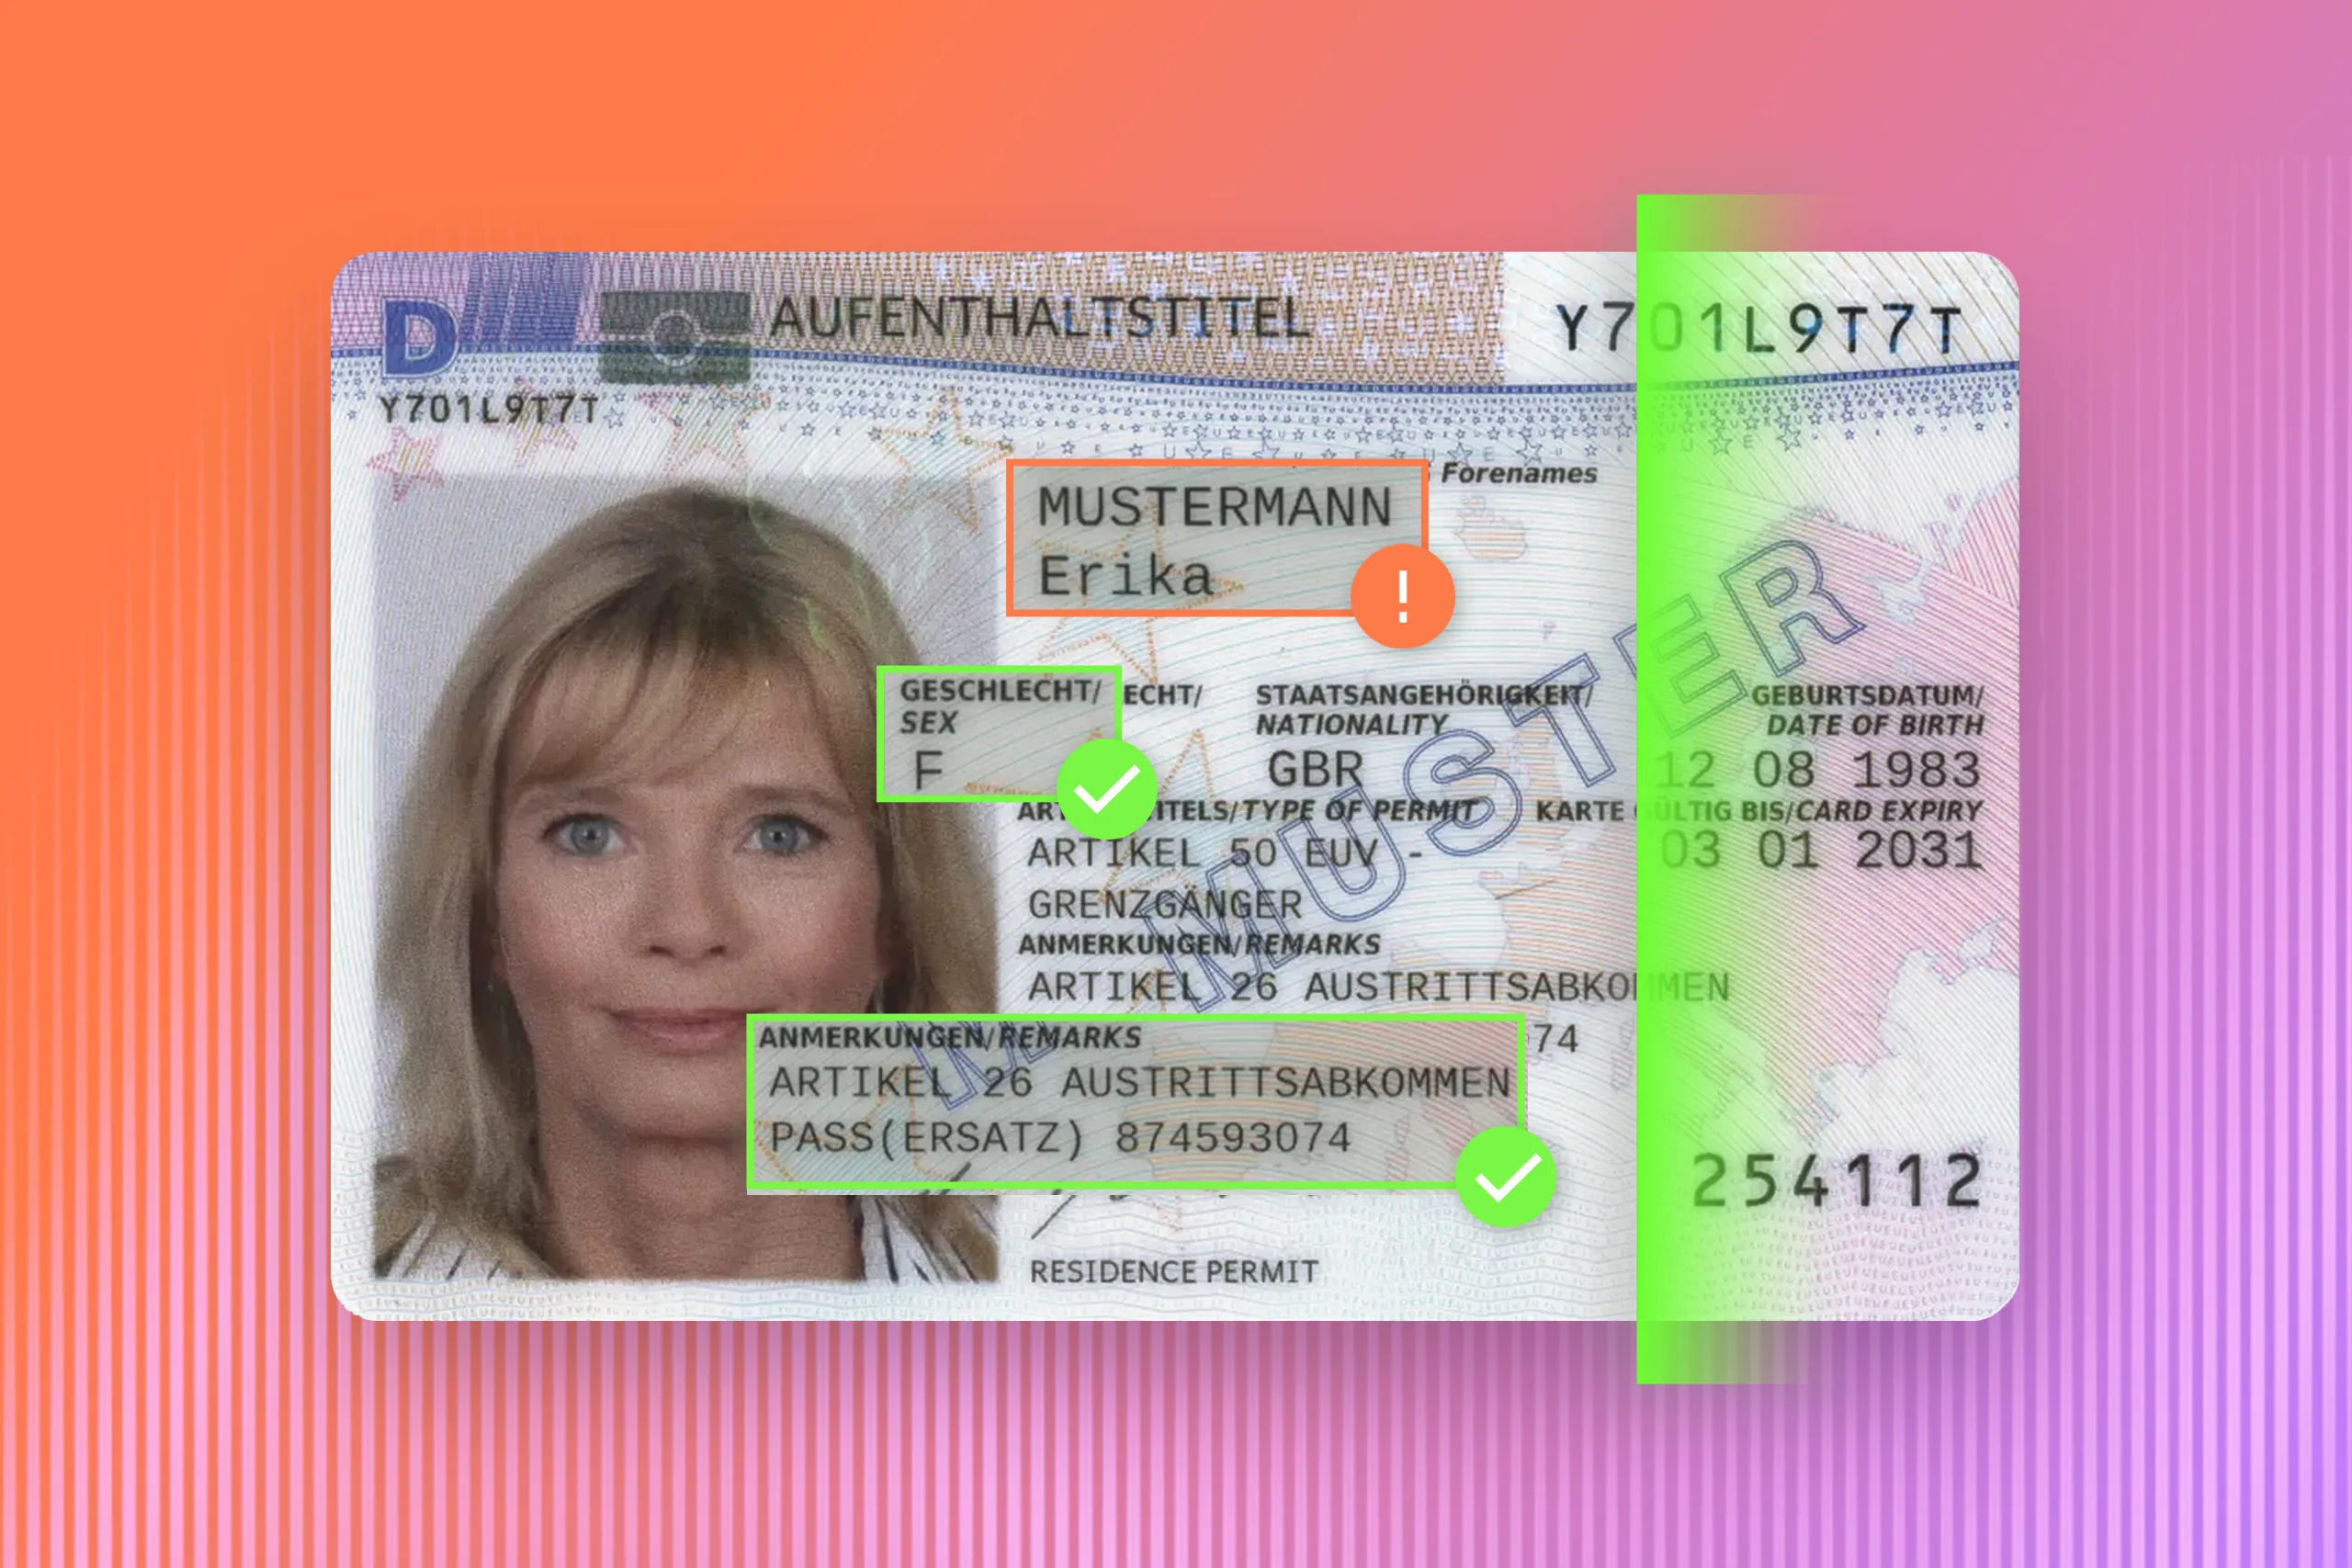
Las comprobaciones de documentos ofrecen numerosas ventajas cuando la verificación va más allá del OCR básico y de la revisión visual, e incluye la captura de página completa, el análisis de elementos de seguridad y, cuando corresponda, la lectura del chip.
Para prevenir el uso de mulas de dinero, el impacto de unas comprobaciones sólidas de documentos es triple:
-
Dificultan la apertura masiva de cuentas de mulas con documentos falsificados o considerablemente alterados. En el caso rumano, los permisos de residencia falsificados formaban parte de las herramientas utilizadas. Los bancos que invierten en captura de documentos a página completa, análisis de elementos de seguridad y lectura de chips RFID están mejor preparados para rechazar estos intentos y reducir una de las fuentes de cuentas para los esquemas de mulas de dinero.
-
Aumentan el costo de abrir cuentas a nombre de las víctimas. Algunas estafas con mulas de dinero recurren al robo de identidad, utilizando imágenes escaneadas de documentos robados para abrir nuevas cuentas. Combinar la inspección de documentos con la comprobación biométrica frente a una nueva captura en vivo dificulta este patrón y reduce una de las superficies de ataque del fraude mediante mulas de dinero.
-
Generan datos de identidad estructurados. Cada vez que una sesión de incorporación o de verificación reforzada se completa correctamente, el resultado es más que una simple indicación de «aprobado». Puede incluir huellas digitales del documento, puntuaciones de riesgo y datos contextuales, como el dispositivo y la dirección IP. Estos datos pueden incorporarse directamente a herramientas compartidas como el Registro Central de Fraude del Banco de Tailandia, que buscan patrones recurrentes de actividad de mulas de dinero.
En resumen, unas buenas comprobaciones de documentos no «detectan mulas de dinero» por sí solas. Hacen más costoso proporcionar cuentas a estas redes y ofrecen a los análisis posteriores una referencia de identidad fiable.
Biometría, contexto y control de cuentas
La biometría ofrece aún más control sobre quién puede autorizar acciones sensibles, ya que el reconocimiento facial con prueba de vida durante la incorporación vincula a una persona real con un documento. Cuando se reutiliza posteriormente, ayuda a distinguir las sesiones auténticas de las automatizadas. En el contexto de las estafas con mulas de dinero, esto es importante por varios motivos:
- Si una cuenta que había permanecido inactiva comienza repentinamente a enviar o recibir grandes cantidades de dinero, un banco puede activar una autenticación reforzada o una reautenticación antes de permitir nuevos beneficiarios o transferencias de gran importe. Estas medidas pueden incluir una comprobación biométrica, lo que dificulta que los reclutadores de mulas operen únicamente con credenciales robadas.
- Si se accede a varias cuentas desde los mismos dispositivos o ubicaciones, las comprobaciones biométricas ayudan a determinar si esas cuentas pertenecen a distintas personas reales, por ejemplo, miembros de un mismo hogar, o si están siendo controladas por una sola persona que gestiona múltiples cuentas de mulas.
- Cuando las autoridades finalmente rastrean un esquema hasta cuentas específicas, disponer de una cadena de eventos biométricos vinculados a acciones de alto riesgo proporciona pruebas más sólidas sobre quién actuaba como mula de dinero y quién era únicamente víctima del robo de credenciales.
Dicho esto, la biometría sigue sin revelar la intención. Por ejemplo, una persona que cree estar trabajando en un empleo de «procesamiento de pagos» superará voluntariamente todas las comprobaciones biométricas mientras transfiere dinero. Sin embargo, vincular las acciones sensibles a pruebas sólidas de identidad reduce el margen que tienen los reclutadores de mulas para ocultarse detrás de una autenticación débil.
Los datos de identidad como base para los sistemas de detección de mulas
Una contribución menos visible de la verificación de identidad son los datos que sustentan las herramientas especializadas para prevenir el uso de mulas de dinero.
Los procesos completos de verificación de identidad (IDV) generan:
-
Atributos personales verificados a partir del documento.
-
Puntuaciones de riesgo y motivos de fallo procedentes de las comprobaciones biométricas y de documentos.
-
Información contextual del dispositivo, la dirección IP y las telecomunicaciones durante la incorporación y los eventos de alto riesgo.
Las herramientas compartidas, como el Registro Central de Fraude del Banco de Tailandia, dependen de esta información. Combinan datos a nivel de identidad con patrones de transacciones y alertas procedentes de múltiples instituciones para detectar grupos de cuentas de mulas y esquemas recurrentes de mulas de dinero.
Cuando estos datos son limpios, coherentes y detallados, la prevención del uso de mulas de dinero deja de ser un problema de un solo banco y se convierte en una capacidad de todo el sector.
Limitaciones de la verificación de identidad frente al uso de mulas de dinero
Si la verificación de identidad pudiera resolver por sí sola el fraude mediante mulas de dinero, probablemente estas estafas estarían desapareciendo gradualmente. Sin embargo, existen varias razones técnicas por las que esto no puede suceder, al menos por ahora:
Mulas con documentos auténticos
Muchas mulas de dinero utilizan documentos auténticos: superan el proceso de KYC, pasan las comprobaciones biométricas y posteriormente permiten que sus cuentas se utilicen para transferir dinero.
Algunas saben que trabajan para grupos delictivos. Otras son engañadas mediante estafas románticas o falsos empleadores.
En todos estos casos:
-
El documento es auténtico.
-
La muestra biométrica coincide con la persona.
-
El perfil de la cuenta, durante la incorporación, parece normal.
La verificación de identidad solo puede comprobar los atributos de identidad y la presencia de la persona, lo que significa que las comprobaciones arrojarán un resultado positivo.
Identidad alquilada vs. identidad sintética
Las identidades sintéticas y la falsificación sofisticada de documentos siguen siendo relevantes, pero las estadísticas públicas y los comentarios de los bancos centrales sugieren que el uso de identidades alquiladas es más habitual en las operaciones con mulas de dinero. Para los delincuentes resulta más barato reclutar mulas de dinero que mantener fábricas completas de identidades, especialmente desde que las directrices sobre incorporación remota han facilitado la detección de documentos falsificados.
Naturalmente, sigue siendo necesario invertir en mejores herramientas de análisis forense de documentos para mantener bajo control las cuentas de mulas creadas con identidades sintéticas. Sin embargo, la mayor parte de la actividad de las mulas de dinero seguirá procediendo de personas que han completado un proceso de incorporación totalmente verificado.
Cómo crear un sistema de prevención del uso de mulas de dinero con verificación de identidad
Si la verificación de identidad no es suficiente por sí sola, ¿cómo deberían integrarla las instituciones financieras en sus planes de prevención del uso de mulas de dinero?
En primer lugar, trate la IDV como infraestructura para garantizar la calidad de los datos. Cada decisión relacionada con documentos y biometría debe incorporar atributos estructurados a un gráfico interno de identidad: indicadores de calidad del documento, contexto del dispositivo y de la red, y vínculos con las cuentas. Este gráfico puede utilizarse posteriormente para el monitoreo de transacciones, el intercambio de datos entre instituciones y las respuestas a las autoridades en casos de fraude mediante mulas de dinero.
En segundo lugar, vincule las comprobaciones de identidad a eventos de mayor riesgo. Cuando una cuenta comienza repentinamente a recibir dinero de numerosos remitentes no relacionados, una comprobación biométrica reforzada combinada con comprobaciones del dispositivo proporciona un contexto mucho más completo para determinar si el cliente auténtico está actuando como mula de dinero.
En tercer lugar, combine los datos de identidad con análisis de comportamiento y de redes. Las reglas basadas en tipologías de estafas con mulas, el análisis de gráficos que vincula dispositivos y contrapartes compartidos, y los registros centrales de fraude dependen de referencias de identidad fiables. Estas herramientas analizan múltiples instituciones para detectar patrones recurrentes en los que aparecen repetidamente los mismos reclutadores de mulas, dispositivos o datos de contacto.
Por último, comparta las conclusiones con las autoridades públicas. Los casos de Rumania y España solo pudieron resolverse porque los bancos y las empresas de pagos estuvieron dispuestos a compartir datos detallados sobre identidades y transacciones con las autoridades. Cuando las instituciones pueden demostrar, con pruebas, cómo los esquemas de mulas de dinero reclutan a las mulas, mueven el dinero y explotan los procesos de incorporación, es más probable que los organismos reguladores respalden herramientas intersectoriales.
Cómo puede ayudar Regula a prevenir el uso de mulas de dinero
El uso de mulas de dinero funciona porque los delincuentes todavía pueden encontrar personas dispuestas o lo suficientemente vulnerables como para permitir que se utilicen sus cuentas, y porque aún pueden introducir esas cuentas en redes que mueven el dinero robado más rápido de lo que los controles pueden reaccionar.
En este contexto, aunque no sea suficiente por sí sola, la verificación de identidad es realmente importante. Eleva el nivel de dificultad para utilizar identidades sintéticas, reduce algunos esquemas basados en el robo de identidad y proporciona a las instituciones financieras pruebas sólidas para realizar análisis y colaborar con las autoridades.
Una solución integral como Plataforma de IDV de Regula puede proporcionar esa capa adicional de protección: es un marco integral para la verificación de identidad y la gestión del ciclo de vida de la identidad de los usuarios, adaptable a cualquier necesidad de KYC/AML:
-
Verificación de documentos respaldada por la mayor base de datos del mundo, que contiene 16.500 plantillas de 254 países y territorios, junto con verificación biométrica avanzada que incluye comprobación de los rostros y prueba de vida.
-
Flujos de trabajo de identidad flexibles que abarcan KYC, incorporación, acceso biométrico y otros escenarios de verificación.
-
Comprobaciones automatizadas de AML y PEP, así como listas de vigilancia personalizadas, mediante proveedores de datos globales de confianza.
-
Gestión estructurada de los datos de los usuarios y evidencias preparadas para auditorías que facilitan el monitoreo continuo y futuras investigaciones.
-
Integración fluida con su infraestructura tecnológica existente mediante conectores flexibles.
En general, Plataforma de IDV de Regula puede reforzar los controles sobre las cuentas abiertas con pruebas de identidad menos sólidas, volver a verificar la identidad si cambia el comportamiento e incorporar eventos de identidad limpios y estructurados a los sistemas de prevención del fraude y AML que monitorean cómo se mueve el dinero.
Para obtener más información sobre cómo Regula puede respaldar sus actividades de KYC/AML, póngase en contacto con nuestro equipo.